A dívida é um problema urgente que afeta metade dos brasileiros
Com o endividamento atingindo quase 83 milhões de brasileiros e 49% da população, segundo o Serasa, a necessidade de organizar as finanças pessoais é mais urgente do que nunca. Mesmo com o programa Desenrola ajudando 8 milhões de pessoas, muitos ainda buscam sair das dívidas e evitar novos problemas. Para auxiliar nesta jornada, O GLOBO lançou uma ferramenta e um guia prático para colocar o seu dinheiro em ordem agora, revelando cinco passos essenciais para o controle financeiro.
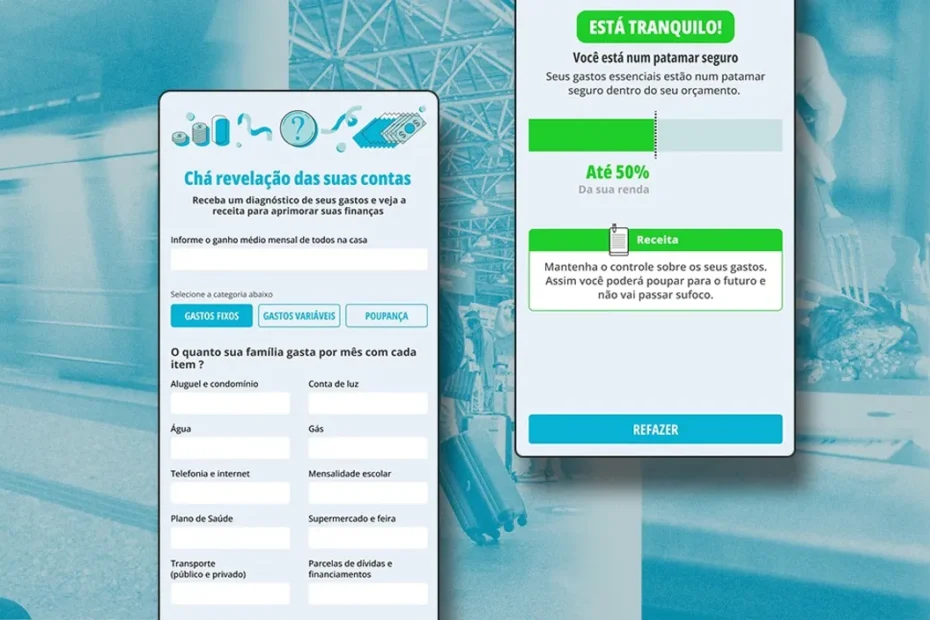
A supercalculadora do orçamento doméstico do GLOBO oferece um passo a passo para mapear gastos e verificar a situação financeira, em uma espécie de “chá-revelação” das suas contas. O guia, desenvolvido com educadores financeiros, é um roteiro para quem quer se organizar. Confira:
1. Mapear todos os gastos
O primeiro e fundamental passo para a organização financeira é ter clareza sobre todas as despesas da família. Anote cada centavo que sai do seu bolso.
Devem ser colocados todos os gastos num papel. O problema não está no gasto isolado, mas está no desequilíbrio entre padrão de vida, renda e capacidade de poupança. E, colocando no papel, você se surpreende com as coisas — explica Sigrid Guimarães, planejadora financeira da Planejar e sócia da Alocc.
Muitas pessoas acompanham os gastos apenas pelo saldo do aplicativo do banco, o que não mostra a real distribuição do dinheiro. Mapear cada despesa, uma a uma, permite identificar o que pode ser cortado ou reduzido.
2. Quitar as dívidas em atraso
Sair das dívidas deve ser uma prioridade máxima. Este ponto precisa ser atacado de imediato para evitar gastos com juros altos e prejuízos que crescem rapidamente.
É preciso fazer um plano para saná-las: ver qual é a pior dívida, dar prioridade para negociar as mais altas primeiro, conversar com bancos na tentativa de diminuir taxas. Não há planejamento financeiro que se sustente com dívidas crescentes — afirma Sigrid.
A facilidade do cartão de crédito, por exemplo, pode levar ao estresse financeiro. Quitar o endividamento é crucial também para reabilitar o crédito, permitindo acesso a socorro financeiro em imprevistos.
A reabilitação do crédito é extremamente importante para que a pessoa possa acessá-lo numa situação de emergência. E o crédito deve ser visto como uma solução emergencial, não como um caminho para satisfazer necessidades e desejos — avalia Otto Nogami, professor de economia do Insper.
O professor adverte para não contar com dinheiro que pode entrar no futuro, como décimo terceiro ou restituição, para pagar contas atuais.
3. Revisar e reorganizar os gastos
Após mapear e criar um plano para as dívidas, o próximo passo é reorganizar as finanças para ganhar fôlego. A maioria das pessoas subestima seus próprios gastos.
A maioria das pessoas não mapeia quanto gasta. Quando mapeia, se surpreende com os gastos que tem. Invariavelmente, acham que gastam menos do que de fato gastam. Tendo direcionamento, você consegue cortar — diz Sigrid.
Um planejamento financeiro claro é essencial para ter visibilidade e controle sobre onde o dinheiro realmente está indo.
4. Readequar o orçamento à sua renda
Ao usar ferramentas como a supercalculadora do GLOBO, é possível identificar desequilíbrios. Especialistas afirmam que sempre há espaço para diminuir despesas, sejam elas essenciais ou destinadas ao conforto e lazer.
Deve-se adequar o orçamento de acordo com a renda, ajustando. Se o orçamento está maior, é preciso elencar aquilo que se diz como essencial. As necessidades e desejos são infinitas, mas a despesa deve se restringir à renda e sua disponibilidade financeira para aquele mês — explica Nogami.
É recomendado que os custos fixos e essenciais representem entre 50% e 60% da renda. Os custos variáveis, para conforto e prazer, devem ficar em até 30%, e o ideal é reservar 20% para poupança.
Pequenos ajustes diários podem gerar grande economia.
Deixar de tomar um café na rua para tomar no escritório já economiza R$ 40 na semana. Trocar o carro por aplicativo por bicicleta, ou trocar pelo metrô, já economiza também. Renegociar com a operadora de telefonia pode proporcionar um pacote melhor. São pequenas coisas que, somadas, talvez te gere 10%, 20% que você precisa poupar — exemplifica Sigrid, destacando que os gastos variáveis são os que oferecem mais espaço para corte.
5. Priorizar a poupança para o futuro
A prevenção é o melhor remédio. Com juros altos e o aumento da longevidade, as dívidas emergenciais podem se tornar uma bola de neve. Começar a poupar cedo é crucial para um futuro tranquilo.
As pessoas morriam com 70, 80 anos. Dado que temos que lidar com a longevidade, que não é mais impossível passar dos 90, o dinheiro precisa nos sustentar por muito tempo. Quanto mais cedo começar, é difícil, mas é melhor — afirma Sigrid.
A poupança também é vital a curto prazo, para lidar com imprevistos.
O ideal é ter 20% ao mês economizados porque surpresas acontecem. Deve ter foco também no lado emergencial — finaliza Nogami.

Davi Soares é especialista em benefícios sociais, com ampla experiência na análise de programas como Bolsa Família, CadÚnico, BPC e auxílios governamentais.