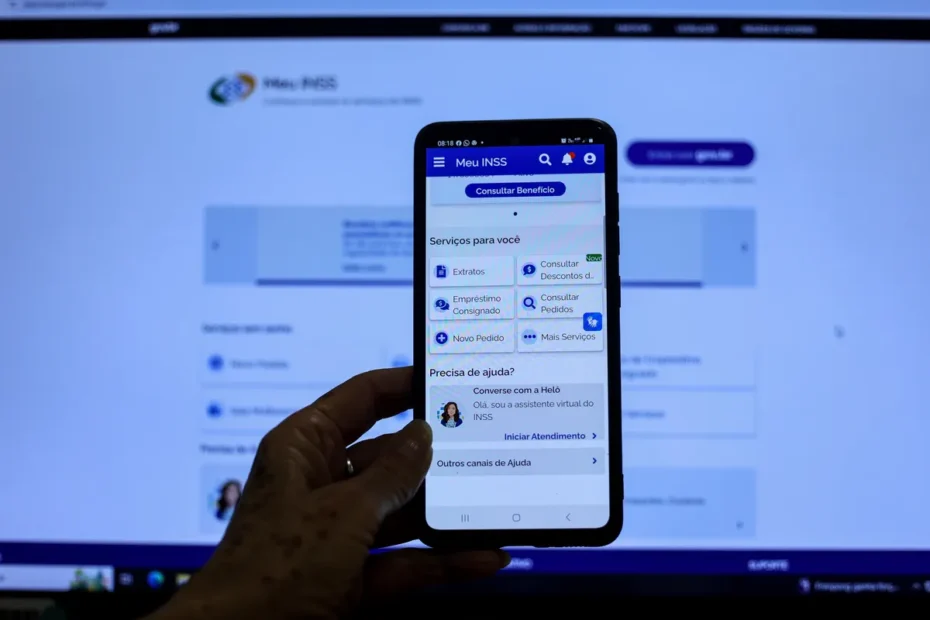
Aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) que ainda não possuem biometria facial registrada nas bases do governo federal voltam a ter acesso à contratação de empréstimos consignados, com o desconto direto na folha de pagamento do benefício.
A nova determinação, estabelecida pela Instrução Normativa nº 213, foi publicada no Diário Oficial da União e já está em vigor desde 19 de agosto de 2026.
Essa medida permite que o grupo de beneficiários sem biometria facial autorize a operação diretamente pelo aplicativo Meu INSS, utilizando o login Gov.br e confirmando os dados da conta bancária.
O INSS, por meio de nota oficial, esclarece que o principal objetivo da alteração é ampliar o acesso ao crédito consignado para um número maior de segurados.
Como a nova regra funciona
Conforme o INSS, a autorização para a contratação do empréstimo será feita de forma simplificada.
O beneficiário acessará o Meu INSS com seu login Gov.br e, em vez da biometria facial, utilizará os dados de sua conta bancária para confirmar a operação.
A instrução normativa, assinada pela presidente do INSS, Ana Cristina Viana Silveira, ajusta um requisito anterior que condicionava a liberação do crédito à validação biométrica.
É importante ressaltar que a biometria facial continua sendo uma opção válida para quem já a possui registrada.
O sistema de verificação biométrica do Meu INSS compara a imagem capturada no aplicativo com as fotos cadastradas nas bases oficiais do governo, como a Carteira Nacional de Habilitação (CNH) e o cadastro biométrico da Justiça Eleitoral.
Segurança da medida é questionada por especialistas
A flexibilização da exigência da biometria facial tem gerado debates entre especialistas. Advogados como Rômulo Saraiva, especialista em direito previdenciário, avaliam a medida como um retrocesso.
Ele lembra que a biometria facial foi implementada, em maio de 2026, como uma resposta do próprio INSS para combater fraudes em benefícios, visando impedir a contratação de créditos sem a devida autorização do segurado.
“É um retrocesso. A biometria pode ser vulnerável, mas é uma ferramenta de segurança.”
Desde novembro de 2025, o INSS reforçou a segurança das operações, com o bloqueio mensal do consignado.
A liberação para contratações acontecia somente após o segurado realizar o desbloqueio por meio de biometria facial no aplicativo ou pelo site Meu INSS.
Essa exigência foi estendida para todos os segurados em maio de 2025, independentemente da data de concessão do auxílio.
Contradição na exigência biométrica
O advogado Rômulo Saraiva aponta uma contradição na política do INSS. Enquanto a autarquia flexibiliza a biometria para empréstimos, ela aperta as regras para quem solicita um novo benefício.
A portaria nº 1.347, de junho de 2026, concede 30 dias para o segurado comprovar o cadastro biométrico, sob pena de indeferimento do pedido por desistência.
A exigência de cadastro biométrico para novos requerimentos de benefício, válidos a partir de 21 de novembro de 2025, pode ser comprovada por registro na nova Carteira de Identidade Nacional (CIN), título de eleitor ou CNH.
No entanto, estão dispensados dessa exigência os requerentes de salário-maternidade, benefício por incapacidade, pensão por morte, maiores de 80 anos, migrantes e refugiados, quem mora no exterior ou em localidade de difícil acesso, e aqueles impossibilitados de se deslocar por motivo de saúde por mais de 30 dias.
Novidades na portabilidade do consignado
A Instrução Normativa nº 213 também trouxe mudanças significativas para a portabilidade do empréstimo consignado.
Agora, após a autorização da transferência da dívida por parte do beneficiário, a instituição financeira que irá receber o contrato terá um prazo de 20 dias para confirmar a operação.
Caso não haja confirmação dentro desse período, a operação será cancelada.
A autorização para a portabilidade deverá ser formalizada por um termo específico no aplicativo Meu INSS.
O INSS destaca que essa exigência reforça a necessidade da anuência expressa do titular para a transferência do contrato.
O advogado Rômulo Saraiva vê essa mudança como positiva, pois o termo de autorização atua como um requisito adicional de validade, e o prazo para confirmação facilita a anulação de contratos irregulares, conferindo mais segurança ao aposentado.
Bancos sem documentação, sem desconto
Outra alteração importante impacta diretamente os bancos e, por consequência, os segurados.
A nova norma prevê que os descontos e os repasses de valores serão interrompidos caso a instituição financeira não envie os documentos e informações já exigidos pelas regras do consignado.
Isso inclui o contrato assinado com reconhecimento biométrico e a autorização expressa do desconto, que, conforme a norma, não pode ser concedida por telefone nem comprovada por gravação de voz.
Além disso, devem ser enviados os dados completos da operação, como o valor contratado, o número de parcelas, as taxas de juros e o CNPJ da agência ou do correspondente bancário responsável pela venda.
O INSS afirma que a operação só produzirá efeitos após o envio completo da documentação. Contudo, Saraiva pondera que o efeito prático dessas exigências depende da efetiva fiscalização do INSS, que historicamente não tem conferido de perto a documentação enviada pelos bancos.
Rastreamento inédito do dinheiro
Para fortalecer o combate às fraudes, a instrução normativa cria uma exigência inédita.
As instituições financeiras deverão informar ao INSS, em até sete dias úteis a partir da data de contratação, os dados do depósito do valor do empréstimo na conta do beneficiário.
Atualmente, o INSS registra o contrato lançado na folha de pagamento, mas não tem conhecimento se o dinheiro foi efetivamente creditado ao segurado.
Com essa nova informação, o instituto poderá cruzar os dados do contrato com os dados do depósito, permitindo identificar operações fraudulentas onde o aposentado nunca contratou nem recebeu o valor, uma situação que é recorrente nas denúncias de fraude no consignado.
Essa medida representa um avanço na transparência e no controle das operações de crédito.

Davi Soares é especialista em benefícios sociais, com ampla experiência na análise de programas como Bolsa Família, CadÚnico, BPC e auxílios governamentais.