Crédito imobiliário ameaçado: milhões podem pagar mais caro para ter a casa própria
O financiamento imobiliário no Brasil pode ficar mais caro para milhões de brasileiros! Um novo investimento, o Tesouro Reserva, lançado em maio de 2026, já captou expressivos R$ 2 bilhões no primeiro mês de operação e está provocando uma grande movimentação de dinheiro. Essa migração de saques da poupança, crucial para o crédito da casa própria, impacta diretamente quem busca um empréstimo para comprar imóveis.
Tesouro Reserva: a nova ameaça à poupança
O Tesouro Reserva surge como uma alternativa mais rentável à caderneta de poupança, um dos pilares do financiamento imobiliário no País. Com a Selic em 14,25% ao ano, a poupança, que rende 7,97% anualmente, perde atratividade. Especialistas avaliam que o novo título tem potencial para substituir a poupança ao longo do tempo, embora prevejam um processo lento devido ao forte peso cultural da caderneta entre os investidores.
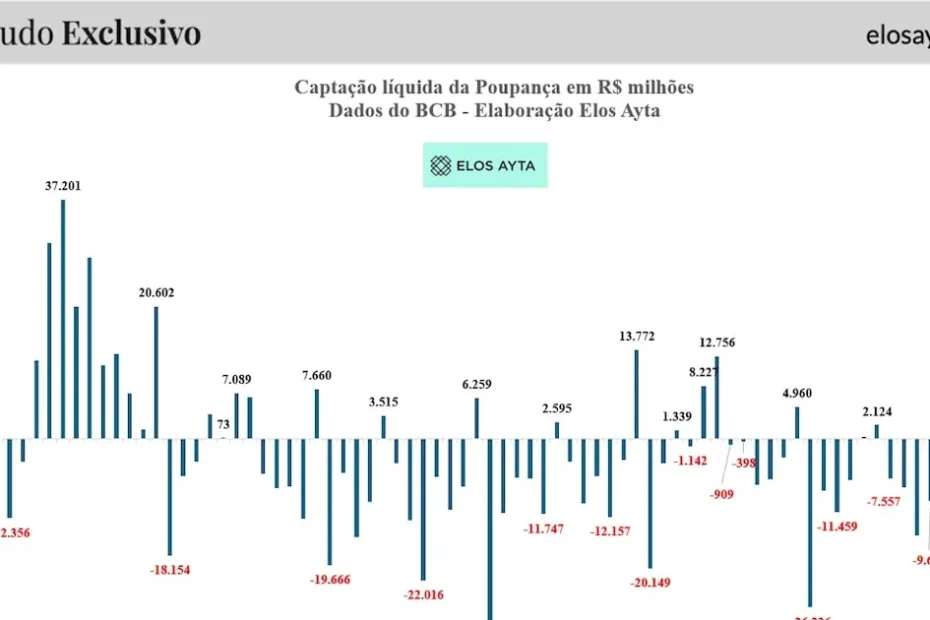
A poupança já enfrenta dificuldades, registrando quatro meses seguidos de saídas líquidas no início de 2026. Em 2025, houve R$ 85,568 bilhões em retiradas, conforme dados do Banco Central (BC), marcando o quinto ano consecutivo de fuga de recursos.
Como a mudança chega ao bolso do consumidor
A migração de recursos da poupança para o Tesouro Reserva não afeta o consumidor de forma direta, mas sim através do modelo de financiamento imobiliário. Cerca de 65% dos depósitos direcionados ao financiamento imobiliário vêm da caderneta de poupança. Com menos dinheiro disponível nessa fonte, os bancos podem ser obrigados a buscar outras opções de captação, como Letras de Crédito Imobiliário (LCIs) ou Certificados de Recebíveis Imobiliários (CRIs).
Essas alternativas, no entanto, exigem maior remuneração aos investidores, elevando o custo de captação para as instituições financeiras. Robson Casagrande, especialista em investimentos e sócio da GT Capital, explica que esse aumento de custo pode ser repassado ao consumidor, encarecendo os juros do financiamento imobiliário.
"Com a Selic em 14,25% ao ano, a diferença é brutal." – Robson Casagrande, especialista em investimentos e sócio da GT Capital
Lucas Girão, economista, complementa que o preço do financiamento imobiliário depende não apenas da taxa Selic, mas também da forma como os bancos obtêm recursos. Uma redução consistente nos depósitos da poupança pode pressionar as taxas e tornar a concessão de crédito mais seletiva, mesmo com a Selic estável.
Vantagens do Tesouro Reserva
Lançado pela Secretaria do Tesouro Nacional em parceria com a B3 e o Banco do Brasil, o Tesouro Reserva foi criado para competir com a poupança. Ele oferece:
- Rendimento equivalente à Selic (atualmente 14,25% ao ano).
- Liquidez diária, podendo ser negociado a qualquer hora.
- Segurança garantida pelo Tesouro Nacional.
- Não possui marcação a mercado, garantindo crescimento linear e previsível.
- Aplicação mínima de R$ 1.
- Limite de R$ 500 mil por investidor ao mês, sem restrição para resgates.
Essas características o tornam mais vantajoso que a poupança para quem busca formar uma reserva financeira, segundo Jeff Patzlaff, planejador financeiro e especialista em investimentos.
Perspectivas para o mercado imobiliário
Embora o Tesouro Reserva ainda esteja em fase inicial, a preocupação dos especialistas faz sentido. Filipe Pontual, diretor executivo da Abecip, avalia que, no curto prazo, a situação pode não ser tão impactada, considerando que a poupança já disputa espaço com outros investimentos há anos.
Existe uma folga de liquidez no mercado, proporcionada pela liberação de R$ 38 bilhões do compulsório da poupança pelo Banco Central em 2025. No entanto, o cenário pode mudar quando esse montante diminuir. O principal desafio para ampliar o crédito imobiliário permanece sendo a redução estrutural dos juros da economia brasileira.
A disputa pelos recursos dos investidores brasileiros está em uma nova etapa. Se o Tesouro Reserva ganhar escala e acelerar a saída de depósitos da poupança, os bancos dependerão cada vez mais de fontes alternativas, o que pode encarecer o crédito imobiliário nos próximos anos, especialmente se as taxas de juros permanecerem elevadas.

Davi Soares é especialista em benefícios sociais, com ampla experiência na análise de programas como Bolsa Família, CadÚnico, BPC e auxílios governamentais.